
Un análisis basado en datos del BCRA a junio de 2026 revela que la morosidad alcanza al 15,5% del crédito total del sistema financiero, con una distribución heterogénea entre deudores. El informe concluye que no existe una crisis sistémica de endeudamiento.
Un análisis de Matías Fernández sobre la situación de endeudamiento en la Argentina a junio de 2026, elaborado a partir de la base de datos de deudores del Banco Central de la República Argentina (BCRA), registra 5.859.104 personas con pagos atrasados, por un total de $17,79 billones, equivalente al 15,5% del crédito total del sistema financiero.
La distribución de la mora no es uniforme. El 17% de los morosos debe menos de $100.000 y casi el 40% mantiene deudas inferiores a un salario mínimo. En el otro extremo, el 14,5% de los deudores concentra el 73% del dinero en mora. Los jóvenes de entre 18 y 25 años exhiben la tasa de incumplimiento más elevada.
Del lado de quienes otorgan crédito, los bancos públicos y privados concentran cerca del 65% del total de la mora, mientras que fintechs, supermercados y prestamistas no bancarios reúnen un número mayor de personas con atrasos, aunque con montos individuales significativamente menores.
La conclusión del informe es que no hay una crisis sistémica de endeudamiento. Los datos actualizados a julio de 2026 confirman que la situación se mantiene con leves alzas en los indicadores pero que no invalidan la conclusión del informe.
Las causas del aumento de la morosidad mencionadas en el análisis incluyen el aumento de los servicios públicos en el presupuesto familiar, el rezago de salarios y jubilaciones frente a la inflación, el crecimiento de la ludopatía entre los jóvenes, el uso de tarjetas de crédito para el financiamiento inicial de emprendimientos, la desaceleración de la tasa de inflación –que impide que las deudas en pesos se licuen como ocurría en otros períodos– y la insuficiente educación financiera para evaluar adecuadamente el costo del financiamiento.
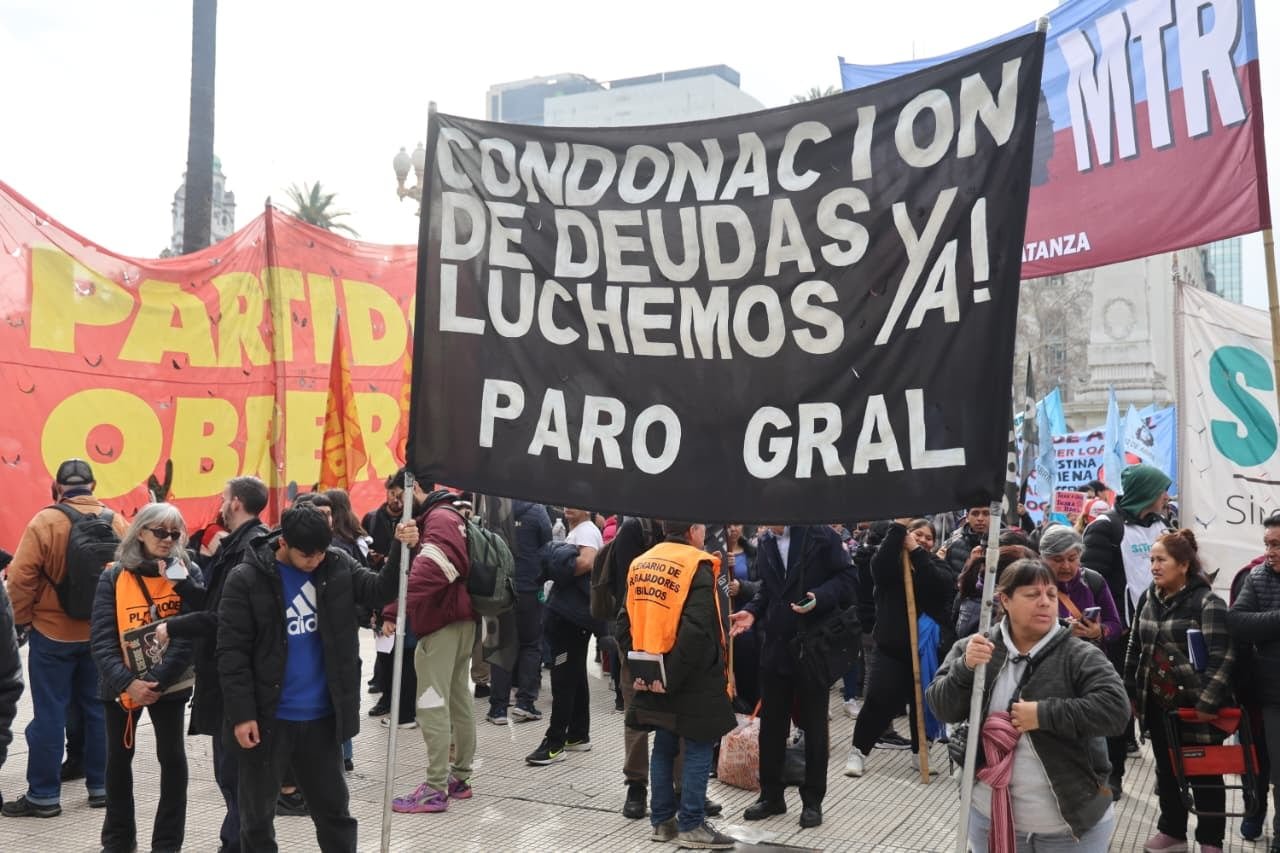
El informe señala que las soluciones masivas suelen trasladar costos hacia otros actores y generar efectos de largo plazo sobre la confianza y el crédito. Menciona como antecedentes la estatización de la deuda privada en 1982, formalizada mediante la Circular A 251 del BCRA, cuando el Estado absorbió vencimientos en dólares de empresas privadas por aproximadamente US$15.000 millones; el plan Bonex en 1989; el corralito en diciembre de 2001; el default de la deuda pública declarado en el Congreso Nacional el 23 de diciembre de 2001; y el corralón junto con la pesificación asimétrica en 2002.
Como alternativas, el análisis indica que la salida al problema de la mora debería construirse, en la mayoría de los casos, mediante acuerdos entre acreedores y deudores, adaptados a la realidad de cada préstamo. Menciona la refinanciación de las deudas a plazos más largos, la reducción de la tasa de interés, las quitas parciales, la condonación de intereses punitorios o, cuando corresponde, el reconocimiento contable de las pérdidas.
También menciona políticas públicas que pueden contribuir a reducir el problema sin alterar los contratos: la baja de las tasas de interés como consecuencia de una inflación menor, la eliminación del impuesto sobre los ingresos brutos aplicado a los intereses de los préstamos –que hoy encarece el crédito y varía según la jurisdicción–, una mayor transparencia sobre el costo financiero de los préstamos y medidas más eficaces para combatir el juego ilegal en redes sociales, especialmente entre los jóvenes.
El informe concluye que el desafío no consiste en encontrar una solución “mágica”, sino en reconocer que detrás de la palabra morosidad conviven millones de situaciones distintas. Cuando el diagnóstico es heterogéneo, las respuestas también deberían serlo.