
La provincia de Misiones aplica un régimen de anticipos de Ingresos Brutos a determinadas mercaderías que ingresan a su territorio, con alícuotas que varían según la situación fiscal del contribuyente. El mecanismo busca asegurar la recaudación, pero genera debate sobre su impacto en el capital de trabajo de las empresas.
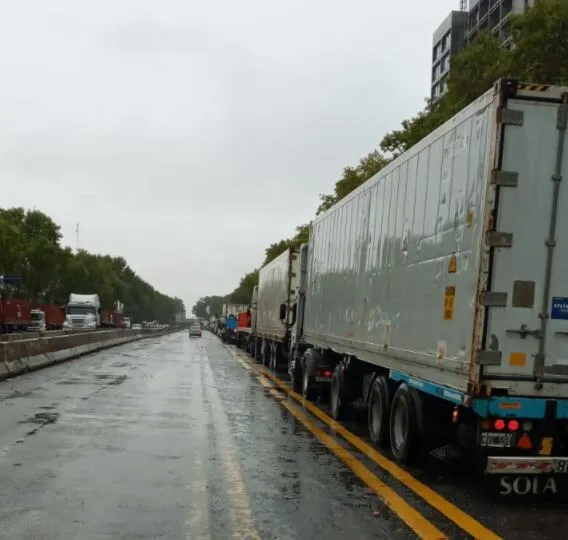
La provincia de Misiones exige anticipos de Ingresos Brutos al ingreso de determinadas mercaderías a su territorio. El régimen establece un pago a cuenta del impuesto antes de la liquidación mensual, con el objetivo de asegurar la recaudación.
La Agencia Tributaria Misiones (ATM) informa alícuotas de 4,5% para sujetos no inscriptos, 3,31% para inscriptos y 2,85% para contribuyentes con buen nivel de cumplimiento. El mecanismo toma como momento de anticipación el ingreso físico de la mercadería a la provincia.
La normativa contempla distintos supuestos de exclusión, ya que el movimiento físico de un bien no equivale automáticamente a un hecho imponible. Puede tratarse de mercadería destinada a comercialización, pero también de devoluciones, remisiones entre depósitos, bienes en tránsito, maquinaria o productos entregados en garantía.
El pago se computa contra el impuesto mensual, por lo que no se trata de un segundo tributo. Sin embargo, si el importe adelantado supera sistemáticamente el impuesto final, el contribuyente queda con saldos a favor y financia al Estado con su capital de trabajo.
El régimen se apoya en controles sobre el ingreso físico de bienes y la documentación que acompaña su traslado. La provincia puede detectar operaciones antes de que la mercadería se incorpore al circuito comercial. El mecanismo adquiere mayor relevancia en empresas que operan bajo Convenio Multilateral, donde una misma actividad se desarrolla en varias jurisdicciones.
El autor del análisis, socio de Tristán y Asociados, sostiene que la discusión no pasa por negar la potestad de control, sino por evaluar si con la información disponible hoy es necesario seguir utilizando mecanismos tan anticipados. Facturación electrónica, trazabilidad bancaria, declaraciones mensuales y los sistemas de Convenio Multilateral ofrecen a las administraciones tributarias una cantidad de información que permite aspirar a un sistema más preciso.