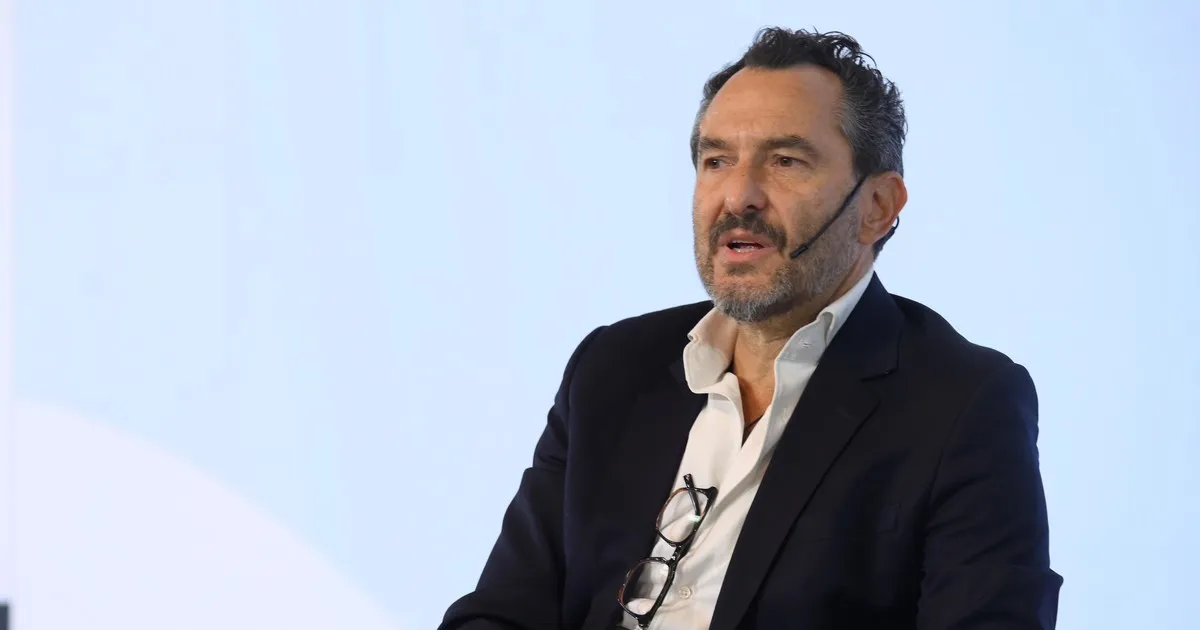

El economista Pablo Goldberg analizó en una entrevista los factores que inciden en la prima de riesgo argentina, el impacto del año electoral y las vulnerabilidades estructurales de la economía, entre ellas la baja propensión al ahorro en moneda local y la volatilidad.
Pablo Goldberg, economista, se refirió en una entrevista a los vaivenes de la economía argentina, el historial de defaults y su influencia en las decisiones de inversión. Consultado sobre cuándo se supera el pasado crediticio, Goldberg afirmó: “No existe una fórmula para entender cuándo la reputación de los golpes de timón tan fuertes como los que dio la Argentina en su política económica, o de su historia crediticia, se empieza a borrar de la memoria”. No obstante, sostuvo que “los inversores mostraron voluntad de volver a financiar a la Argentina luego de períodos de default, como en el período 2016-2017” y que “este año también lo podría haber hecho” si la política económica se alineara con una visión más promercado.
Respecto de la percepción actual del mercado, Goldberg señaló que “no se trata de lo que falta hoy sino que lo que se analiza es qué puede pasar de aquí en adelante”. Mencionó que el mercado evalúa la posibilidad de retrocesos en políticas clave como la apertura de la economía, el déficit fiscal, la lucha contra la inflación y los incentivos para la inversión.
En relación con el año electoral, indicó que “el precio de algunos activos” refleja una prima de riesgo. “Cuando se observan bonos que vencen antes las elecciones y bonos que vencen después de las elecciones, se ven precios de mercado que reflejan una prima de riesgo”, explicó. Citó los casos de Uruguay, Chile y Perú como países que “demostraron que puede cambiar el color de la camiseta de los gobiernos sin necesariamente repensar toda la estructura macro o microeconómica”.
Sobre la volatilidad local, Goldberg manifestó que “es también un reflejo de la volatilidad, de políticas y de ciertas vulnerabilidades a choques externos”. Agregó que “los países que son más atractivos para invertir a largo plazo son países donde la relación de crecimiento con volatilidad es más positiva” y que “la Argentina tiene una tasa de crecimiento promedio que es inferior a la media de países de mercados emergentes, pero una tasa de volatilidad que está entre las más altas”.
Consultado sobre si el mercado se inclina por una continuidad del modelo actual o por un cambio, respondió: “La posibilidad de una revisión de ciertos pilares de prudencia macroeconómica están reflejadas en esta prima de riesgo que mencionaba. No es acerca de políticos sino acerca de políticas”. Mencionó como puntos centrales “el abuso de la impresión de moneda para financiar déficit, una economía extremadamente cerrada, el control de capitales, o el default”. Destacó avances como “la reducción de los déficits gemelos” y “la mejora de las cuentas externas”.
Al ser consultado sobre la vulnerabilidad más marcada, Goldberg afirmó: “La Argentina tiene una vulnerabilidad importante, que es la falta de voluntad del sector privado para ahorrar en su propia moneda. Tiene un sector bancario con una prestación financiera muy pequeña”. Añadió que “cada vez que llega algún evento eleccionario, hay una acumulación de dólares por parte de privados, hay una monetización muy baja” y que esto lleva a que el país “tenga que tender a financiarse o haya tenido que financiarse con deuda externa”.
Respecto del encarecimiento del crédito, Goldberg explicó: “Hoy vemos un escenario internacional donde el costo del capital sube, algo absolutamente exógeno a la Argentina”. Atribuyó el fenómeno a “una demanda de financiación bastante relacionada con el déficit fiscal de los países desarrollados” y al “ciclo de inversiones de la IA”. En cuanto a los factores internos, señaló: “Hay que ver cuál es la voluntad de la población de apostar por la continuidad de esas políticas. No hay necesariamente una ecuación clara respecto de cuánto de inflación, cuánto de crecimiento o cuánto de empleo llevan a inclinar las preferencias”.
Sobre el proceso de privatizaciones con participación de capitales argentinos, Goldberg consideró: “No necesariamente porque a veces los inversores argentinos también tienen financiamiento externo”. Agregó que “parte del problema de la Argentina es que el capital local tiende a emigrar a inversiones hacia otros países; y que ese capital local también se quede a invertir en el país es una buena noticia”. Concluyó: “Si los dólares vienen de donde vengan, generan lo mismo, la misma ganancia de productividad, la misma producción. El capital local y extranjero se mueve dentro y fuera de la misma manera”.